金税四期背景下,全国统一发票查询平台在企业费用审计中的应用方法
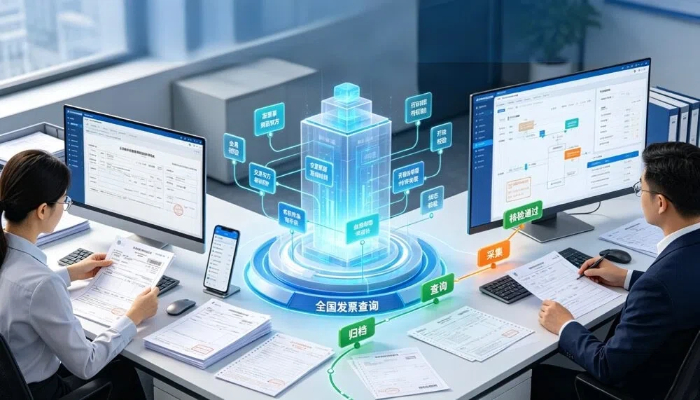
本文围绕金税四期“以数治税”全面落地背景下企业费用审计对发票真实性、业务匹配度提出更高要求,系统解析全国统一发票查询平台在企业费用审计中的应用方法。文章从三大维度展开:一是平台基础价值,可查验近五年内增值税专普票、全电发票、交通客票等各类票据,但以单张手工查验为主,缺少重复报销筛查与内部台账留存能力,难以满足高频报销场景;二是对接费控系统实现审计关口前置,以喜报销为例,支持拍照、扫描、微信支付宝导入等多渠道采集票据,OCR完成票面识别后自动调用官方查验能力完成真伪校验,叠加重复报销、抬头、连号、逾期等多维